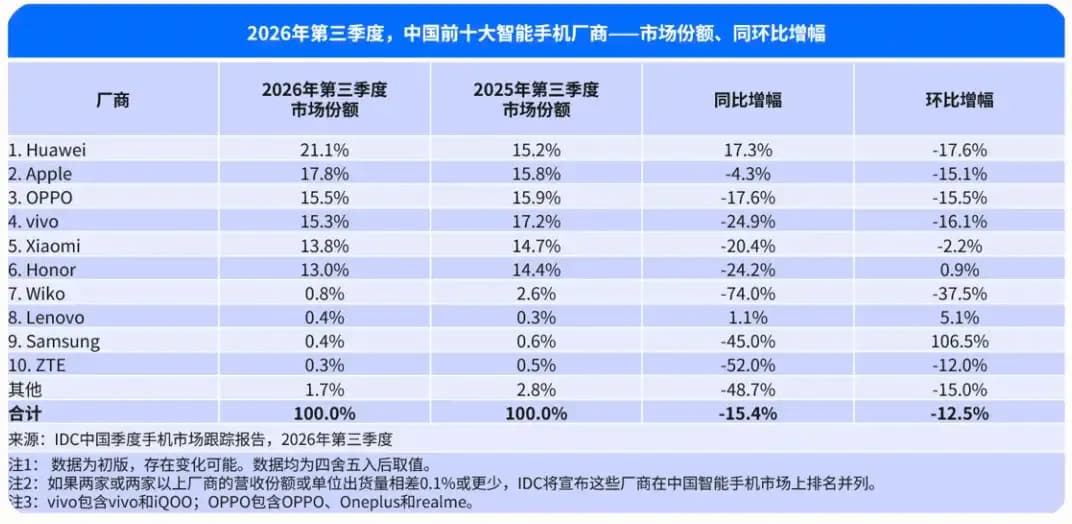
IDC的初步数据显示,2026年第三季度全球智能手机出货量降到2.553亿部,同比萎缩22.0%,是有纪录以来最大的单季降幅。
数据来自IDC周三(10月14日)发布的《全球季度手机跟踪报告》。知乎热榜的问题描述里引了报告的一句话:人工智能热潮引发的存储芯片……后面是什么,热榜摘录在这里断了,但方向已经很清楚。
2.553亿部这个数
降22%不是小波动。
同比的意思是拿去年同一季度做比较,所以它排除了季节性因素。换句话说,这不是旺季淡季的正常起伏,是实打实的一个季度少卖了五分之一还多。
牵涉到的几方
这件事里有三类角色。
- IDC:统计方,数据是初步数据,后续可能修正。
- 手机厂商:被存储成本夹在中间的一方。
- 普通消费者:最后拿到新机价签的人。
存储芯片就是手机里的内存和闪存,容量越大越贵。AI热潮抢走了这块产能,这是IDC报告给出的主线。
涨价是怎么一路传到手机上的
从成本链条看,路径不复杂:芯片涨价,整机物料成本上升,厂商要么涨价,要么砍配置。
站内此前写过存储占整机40%的爆料,说的是厂商为了压成本,把屏幕往下降级,高端机回退到LTPS。这个40%是爆料说法,不是IDC的数据,但它说明成本压力会落到别的零件上。
这意味着消费者面对的不只是标价变化。同样的钱,可能买到更低的配置;同样的配置,可能要多花钱。
换机的人会往后拖,这大概就是出货量掉得这么狠的一层原因。
几个还没对上的地方
第一,22%里涨价、需求、库存各占多少,IDC的摘录没有拆开。
第二,价格上涨的压力,厂商有多少自己消化了,有多少转给了消费者,目前看不出比例。
第三,年底促销照常在做。站内有iPhone 18 Pro双11降价的说法,一边成本上涨,一边价格下探,两件事怎么同时成立,值得细看。
接下来最该盯的,是IDC报告里按厂商拆分的出货量:谁掉得最多,谁掉得最少,涨价的账到底是谁在扛。